Ihre Arbeitskraft ist Ihre wertvollste Geldmaschine.
Stellen Sie sich vor, in Ihrem Keller steht eine Maschine, die jeden Monat zuverlässig 2.500 € bis 3.500 € netto für Ihre Miete, Ihre Hausrate, Ihren Kühlschrank und Ihre Urlaube ausdruckt. Über Ihr Berufsleben hinweg sind das schnell 1,2 bis über 1,8 Millionen Euro. Würden Sie diese Maschine unversichert lassen?
Genau diese Maschine sind Sie selbst. Doch statistisch fällt jeder Vierte noch vor dem Rentenalter gesundheitsbedingt aus – zu über 90 % nicht durch einen Unfall, sondern durch Krankheiten (Psyche, Rücken, Gelenke, Krebs, Herz-Kreislauf).
Warum die Berufsunfähigkeitsversicherung (BU) für fast jeden unverzichtbar ist
Viele Menschen denken beim Thema Berufsunfähigkeit zuerst an einen schweren Arbeitsunfall auf dem Bau. Doch die Statistik zeigt ein völlig anderes Bild: Über 90 % aller Leistungsfälle entstehen durch Krankheiten, die jeden – auch im modernsten Büro – jederzeit treffen können.
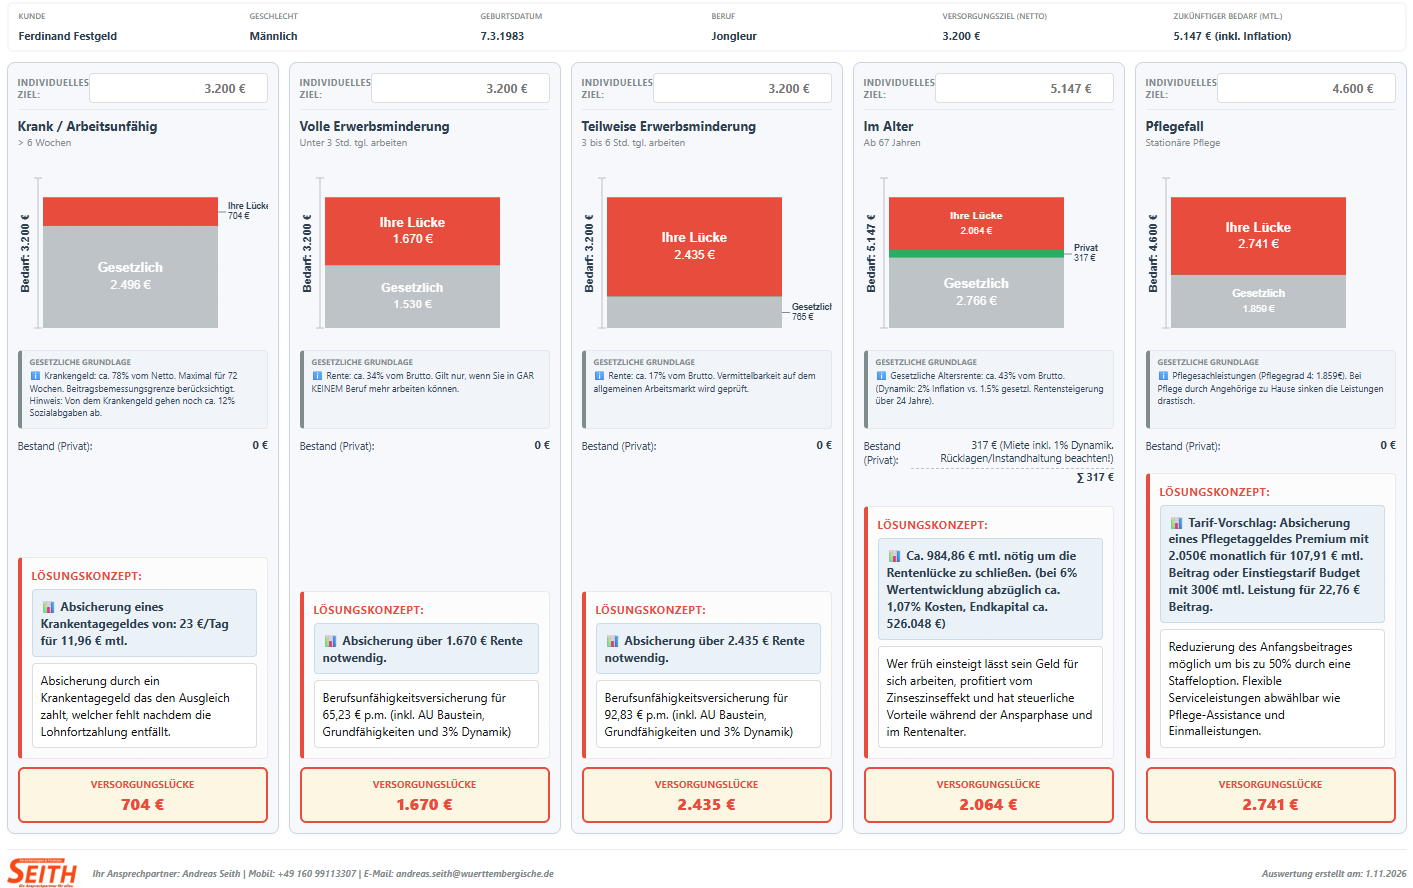
Was passiert ohne private BU? Nach 6 Wochen Lohnfortzahlung durch den Arbeitgeber springt für maximal 72 Wochen das gesetzliche Krankengeld ein (ca. 78 % vom Netto abzgl. Sozialabgaben – schon hier fehlen oft 400 € bis 800 € im Monat!). Danach folgt der Absturz in die gesetzliche Erwerbsminderungsrente: Wer noch mindestens 6 Stunden am Tag irgendeine leichte Tätigkeit ausüben kann, erhält vom Staat keinen Cent.
Die häufigsten Ursachen für Berufsunfähigkeit
Fazit: Eine reine Unfallversicherung deckt weniger als ein Zehntel des Risikos ab!
Maßgeschneiderter Einkommensschutz mit Bestnoten
In der Berufsunfähigkeitsversicherung der Württembergischen sichern Sie exakt den Lebensstandard ab, den Sie sich aufgebaut haben – inklusive intelligenter Zusatzbausteine:
100 % Rente bereits ab 50 % BU
Sobald Sie Ihren zuletzt ausgeübten Beruf zu mindestens 50 % (für voraussichtlich 6 Monate) nicht mehr ausüben können, zahlt die Württembergische die volle vereinbarte Monatsrente. Verzicht auf abstrakte Verweisung!
Arbeitsunfähigkeits-Baustein („Gelber Schein“)
Schon wenn Sie 6 Monate ununterbrochen krankgeschrieben sind (oder 4 Monate mit Facharztprognose für weitere 2 Monate), erhalten Sie die volle Rente – ganz ohne langwierigen BU-Nachweis (bis zu 24 Monate lang).
Einsteiger-BU & Schüler-BU (ab 10 J.)
Für junge Leute bis 30 Jahre, Azubis, Studenten und Schüler: Voller BU-Schutz vom ersten Tag an zu einem stark reduzierten Startbeitrag in den ersten 10 Jahren. Ein späterer Berufswechsel muss nicht gemeldet werden!
Nachversicherung ohne Gesundheitsprüfung
Heirat, Geburt eines Kindes, Immobilienkauf, Abschluss von Ausbildung/Studium oder Gehaltssprung? Sie können Ihre BU-Rente flexibel erhöhen – komplett ohne erneute Gesundheitsfragen!
Baustein Alltagsfähigkeiten & Pflege
Zusätzlicher Turbo für die Leistungsprüfung: Ist eine von 10 zentralen Alltagsfähigkeiten (z. B. Sehen, Gehen, Gebrauch der Hände) für 6 Monate beeinträchtigt, erhalten Sie automatisch Ihre volle BU-Rente.
Weltweiter Schutz & Teilzeit-Klausel
Ihr Versicherungsschutz gilt weltweit rund um die Uhr. Zudem schützt eine faire Teilzeit-Klausel Arbeitnehmer, die z. B. wegen Kindererziehung oder Pflege vorübergehend in Teilzeit wechseln.
Warum die BU in der Praxis Existenzen rettet
„Ich sitze doch nur am Schreibtisch – mir passiert nichts!“
Die Situation: Ein 38-jähriger Projektleiter (3.200 € Netto, Familienvater, laufende Hausfinanzierung) erleidet nach jahrelangem Projektdruck einen schweren Erschöpfungszustand (Burnout) mit Tinnitus und Schlafstörungen. Er wird monatelang krankgeschrieben.
Die Lösung mit dem AU-Baustein: Nach 6 Wochen endet das Gehalt, das Krankengeld reißt bereits ein Loch von 650 € monatlich. Weil seine BU den Arbeitsunfähigkeits-Baustein („Gelber Schein“) enthält, zahlt die Versicherung ab dem 6. Monat der Krankschreibung unbürokratisch die vereinbarten 2.000 € Monatsrente (und befreit ihn von der Beitragszahlung) – ohne dass er erst ein langes psychiatrisches BU-Gutachten durchlaufen muss. Nach 14 Monaten Reha kehrt er gesund in den Job zurück; das Haus blieb jederzeit gesichert.
Warum der Abschluss mit 15 oder 20 Jahren Gold wert ist
Die Situation: Eine Elternfamilie sichert für ihren 15-jährigen Sohn (Gymnasiast, kerngesund) frühzeitig eine Schüler-/Einsteiger-BU über 1.200 € ab. Mit 19 Jahren bekommt er Heuschnupfen mit allergischem Asthma und entscheidet sich mit 21 Jahren für eine handwerkliche Ausbildung statt eines Bürojobs.
Der doppelte Jackpot: Würde er erst mit 21 Jahren als Handwerker mit Asthma eine BU beantragen, bekäme er einen Ausschluss für die Atemwege und müsste den fast doppelt so teuren Handwerker-Tarif zahlen. Durch den frühen Abschluss behält er lebenslang die extrem günstige Schüler-Einstufung, hat keinerlei Ausschlüsse und kann die Rente später über die Nachversicherungsgarantie ohne Gesundheitsfragen auf 2.500 € verdoppeln!
Worauf Sie bei der BU unbedingt achten müssen
Stellen Sie niemals auf eigene Faust im Internet einen BU-Antrag, wenn Sie Vorerkrankungen (Rücken, Allergien, Haut, Psyche) hatten! Eine Ablehnung kann in der Wagnisdatei (HIS) gespeichert werden. Bei SEITH führen wir vorab eine anonyme Risikovoranfrage durch – komplett ohne Namensspeicherung!
Faustformel: Mindestens 75–80 % Ihres Nettoeinkommens absichern. Bedenken Sie: Im Leistungsfall gehen von der BU-Rente bei gesetzlich Krankenversicherten oft noch ca. 18–19 % für Kranken- & Pflegeversicherung ab, und auch Ihre Altersvorsorge muss weitergefüttert werden.
Ein beliebter Trick von Billig-Vergleichen im Internet: Das Endalter wird auf 60 oder 62 Jahre gekürzt, damit der Beitrag optisch halb so teuer aussieht. Doch die meisten Krankheiten treten genau zwischen 55 und 67 Jahren auf. Sparen Sie niemals an der Laufzeit!
Damit zwischen dem 43. Krankheitstag (Krankengeld) und dem Start der BU-Rente weder eine Zahlungslücke noch ein Kompetenzstreit entsteht, stimmen wir in unserer ganzheitlichen Beratung Krankentagegeld und BU exakt aufeinander ab.
15 wichtige Fragen zur Berufsunfähigkeitsversicherung
1. Wann genau gilt man als berufsunfähig?
Wenn Sie Ihren zuletzt ausgeübten Beruf – so wie er ohne gesundheitliche Beeinträchtigung ausgestaltet war – infolge Krankheit, Körperverletzung oder Kräfteverfalls voraussichtlich für mindestens 6 Monate zu mindestens 50 % nicht mehr ausüben können.
2. Was bedeutet „Verzicht auf abstrakte Verweisung“?
Das heißt: Die Versicherung darf Sie nicht auf einen anderen Beruf verweisen, den Sie theoretisch noch ausüben könnten. Es zählt ausschließlich Ihr konkreter, zuletzt ausgeübter Beruf.
3. Was bringt der Arbeitsunfähigkeits-Baustein („Gelber Schein“)?
Er sorgt für sofortige Liquidität ohne bürokratische Hürden: Sind Sie 6 Monate am Stück krankgeschrieben, zahlt die Versicherung bereits die vereinbarte Rente aus – auch wenn noch gar nicht feststeht, ob daraus eine dauerhafte Berufsunfähigkeit wird.
4. Muss ich einen späteren Berufswechsel melden?
Nein! Wenn Sie nach Vertragsabschluss in einen risikoreicheren Beruf wechseln (z. B. vom Studium auf die Baustelle oder in den Außendienst), bleibt Ihr günstiger Beitrag unverändert bestehen. Wechseln Sie hingegen in einen günstigeren Beruf, prüfen wir gerne eine Beitragsreduzierung für Sie.
5. Wie hoch sollte meine monatliche BU-Rente sein?
Mindestens so hoch, dass alle Fixkosten (Wohnen, Lebenshaltung, Kredite, Krankenversicherung und Sparrate für die Altersrente) gedeckt sind – idealerweise ca. 75 % bis 80 % Ihres aktuellen Nettoeinkommens.
6. Sind psychische Erkrankungen wie Burnout oder Depressionen mitversichert?
Ja, vollumfänglich! Psychische Erkrankungen sind heute mit rund 32 % die häufigste Ursache für Berufsunfähigkeit und sind in der BU regulär abgedeckt.
7. Muss ich im Leistungsfall meine BU-Beiträge weiterzahlen?
Nein. Sobald der Leistungsfall eintritt, erhalten Sie nicht nur Ihre monatliche BU-Rente, sondern werden gleichzeitig komplett von der Beitragszahlung für den Vertrag befreit.
8. Warum gibt es einen „Zahlbeitrag“ (Netto) und einen „Tarifbeitrag“ (Brutto)?
Versicherer kalkulieren vorsichtig und erwirtschaften Überschüsse. Diese Überschüsse werden Ihnen sofort gutgeschrieben, sodass Sie im Alltag nur den deutlich günstigeren Zahlbeitrag (Nettobeitrag) überweisen.
9. Warum ist eine Beitragsdynamik (z. B. 3 % oder 5 % pro Jahr) wichtig?
Damit Ihre abgesicherte Rente nicht durch die Inflation entwertet wird! Mit der Dynamik wächst Ihre BU-Rente jedes Jahr automatisch ohne erneute Gesundheitsprüfung mit. Sie können einer Erhöhung auch jederzeit widersprechen.
10. Was ist eine Leistungsdynamik (garantierte Rentensteigerung im BU-Fall)?
Wenn Sie mit 35 Jahren dauerhaft berufsunfähig werden, steigen die Lebenshaltungskosten über die nächsten 30 Jahre weiter. Eine Leistungsdynamik sorgt dafür, dass Ihre ausgezahlte Rente auch während des Leistungsbezugs jedes Jahr garantiert steigt.
11. Was passiert, wenn ich erst nach 8 Monaten merke, dass ich berufsunfähig war?
Die Württembergische leistet auch bei verspäteter Meldung rückwirkend ab dem Zeitpunkt, zu dem die Berufsunfähigkeit medizinisch eingetreten ist (und erstattet auch die seitdem gezahlten Beiträge zurück).
12. Ab welchem Alter ist eine Schüler-BU sinnvoll?
Bereits ab 10 Jahren (Übertritt auf die weiterführende Schule). In diesem Alter sind Kinder meist völlig gesund und sichern sich extrem günstige Beiträge für das gesamte spätere Leben.
13. Was mache ich, wenn ich wegen Elternzeit oder Hausbau knapp bei Kasse bin?
Kündigen Sie niemals voreilig Ihre BU! Es gibt flexible Überbrückungsmöglichkeiten wie Stundung oder temporäre Beitragsanpassungen, damit Sie Ihren wertvollen Gesundheitsstatus nicht verlieren.
14. Wie wird eine BU-Rente im Leistungsfall versteuert?
Eine private BU-Rente (Schicht 3) wird nur mit dem sogenannten Ertragsanteil versteuert, der sich nach der restlichen Laufzeit bis zum Endalter 67 richtet. In den meisten Fällen bleibt sie dadurch unter dem Grundfreibetrag oder wird nur gering besteuert.
15. Was tun, wenn eine BU zu teuer ist oder wegen Vorerkrankungen abgelehnt wird?
Dann wechseln Sie direkt oben in unseren Tab 2 (Grundfähigkeitsversicherung)! Sie bietet einen hervorragenden, deutlich günstigeren Schutz für körperliche und sensorische Fähigkeiten.
Individuelles BU-Angebot & Berechnung anfordern
Damit wir Ihre Berufsgruppe optimal einstufen können, geben Sie uns hier kurz Ihre Eckdaten durch.
Wenn Hände, Beine und Sinne Ihr wichtigstes Werkzeug sind
Ob im Handwerk, auf dem Bau, in der Pflege, in der Produktion, in der Gastronomie oder als Erzieher/in: Wer körperlich arbeitet, steht bei einer klassischen Berufsunfähigkeitsversicherung oft vor einem Problem – die Beiträge sind durch das höhere Berufsrisiko sehr teuer.
Genau hier setzt die Grundfähigkeitsversicherung der Württembergischen an: Sie sichert nicht das abstrakte Berufsbild ab, sondern ganz konkret Ihre körperlichen und sensorischen Fähigkeiten (Sinne, Motorik & Mobilität)! Dadurch bleibt sie selbst für Dachdecker, Kfz-Mechatroniker, Elektriker oder Pflegekräfte extrem bezahlbar – und leistet bei Krankheit ebenso wie nach einem Unfall.
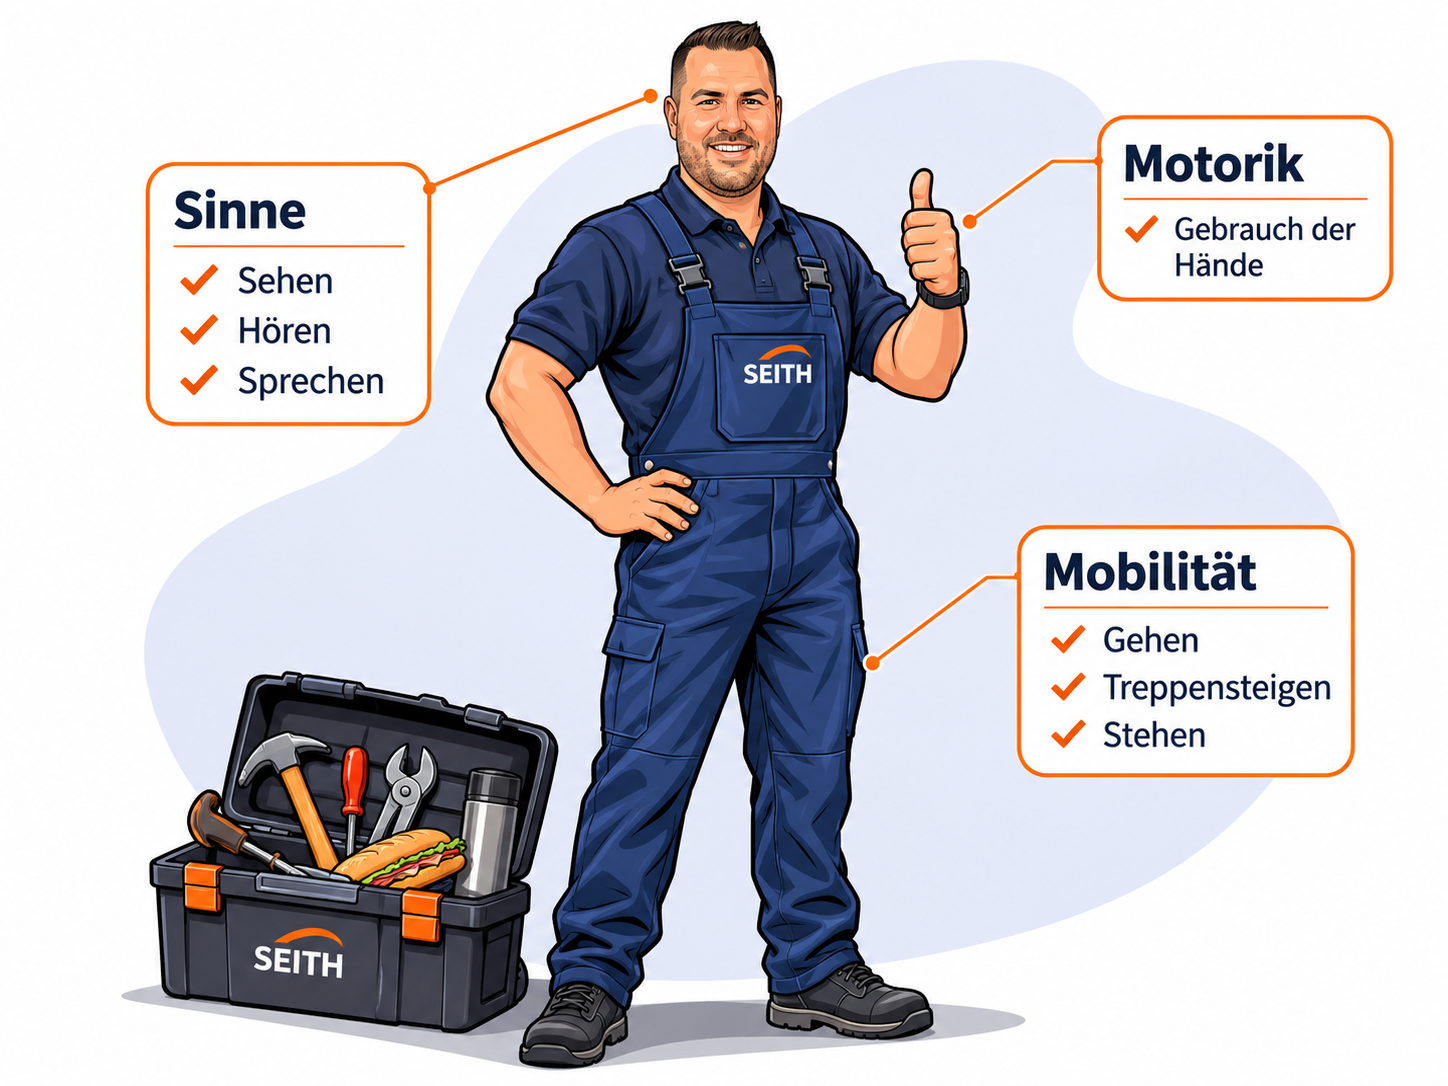
Bereits beim Verlust einer einzigen dieser 7 Fähigkeiten (für voraussichtlich mind. 6 Monate) zahlt die Versicherung Ihre volle vereinbarte Monatsrente!
Glasklare, objektive Leistungsauslöser ohne Bürokratie
In der Grundfähigkeitsversicherung der Württembergischen gibt es keine komplizierten Diskussionen über Arbeitsabläufe, sondern glasklare medizinische Kriterien:
Sehen · Hören · Sprechen
- ✔ Sehen: Wenn die Sehschärfe trotz Sehhilfe stark eingeschränkt ist oder das Gesichtsfeld stark verengt ist.
- ✔ Hören: Wenn auf beiden Ohren auch mit Hörgerät kein normales Sprachverständnis mehr möglich ist.
- ✔ Sprechen: Wenn die Fähigkeit zu sprechen durch Krankheit (z. B. Schlaganfall, Tumor) oder Unfall verloren geht.
Gebrauch der Hände
Für jeden Handwerker, Mechaniker, Chirurgen oder Büroarbeiter existenziell:
Gehen · Treppensteigen · Stehen
- ✔ Gehen: Wenn Sie keine 400 Meter mehr ohne Pause und ohne Gehhilfe zurücklegen können.
- ✔ Treppensteigen: Wenn Sie keine Treppe mit 12 Stufen mehr hinauf- und hinabgehen können.
- ✔ Stehen: Wenn Sie nicht mehr 15 Minuten frei stehen können, ohne sich abzustützen.
So stark schützt die Grundfähigkeitsversicherung im Ernstfall
Verlust der Handfunktion – über 400.000 € Gesamtleistung
Die Situation (echtes Rechenbeispiel der Württembergischen): Eine 28-jährige Altenpflegerin (oder ein junger Handwerker) sichert sich für rund 26 € Monatsbeitrag eine monatliche Grundfähigkeitsrente von 1.000 € bis zum 67. Lebensjahr. Mit 33 Jahren verliert sie durch eine schwere Nervenerkrankung / Verletzung dauerhaft die Greiffunktion einer Hand.
Das Ergebnis: Weil die Fähigkeit „Gebrauch der Hände“ für mindestens 6 Monate ausfällt, zahlt die Württembergische 34 Jahre lang jeden Monat 1.000 € Rente aus – das sind insgesamt 408.000 € steuerbegünstigte Leistung (plus Befreiung von der Beitragszahlung)!
Wenn eine BU wegen der Gesundheit nicht mehr klappt
Die Situation: Ein 34-jähriger Angestellter hatte vor zwei Jahren eine ambulante Gesprächstherapie nach einer schwierigen Trennung. In der klassischen BU verlangen Versicherer deshalb eine Zurückstellung oder einen Leistungsausschluss.
Die Lösung über die Grundfähigkeit: Über die Grundfähigkeitsversicherung erhält er sofort vollwertigen Existenzschutz für alle körperlichen und neurologischen Folgen von Schlaganfall, Krebs, MS, Herzinfarkt oder Unfällen (Sehen, Hören, Sprechen, Hände, Gehen, Stehen, Treppensteigen) – zu einem extrem günstigen Beitrag!
Grundfähigkeit vs. Unfallversicherung – der entscheidende Unterschied
Eine Unfallversicherung leistet nur, wenn ein plötzliches Ereignis von außen auf den Körper wirkt. Verlieren Sie das Augenlicht, Ihr Gehör oder die Fähigkeit zu gehen jedoch durch Krankheit (z. B. Schlaganfall, Tumor, Multiple Sklerose, Rheuma), zahlt die Unfallversicherung 0 € – die Grundfähigkeitsversicherung zahlt zu 100 %!
Mit der Kinder-Grundfähigkeitsversicherung sichern Sie Ihr Kind schon im Kindergartenalter gegen schwere Krankheiten und Unfälle ab – und sichern ihm gleichzeitig die Option, später zum Berufsstart in eine vollwertige BU zu wechseln.
15 wichtige Fragen zur Grundfähigkeitsversicherung
1. Was ist der Hauptunterschied zwischen BU und Grundfähigkeitsversicherung?
Die BU prüft, ob Sie Ihren konkreten Beruf zu mindestens 50 % nicht mehr ausüben können. Die Grundfähigkeitsversicherung prüft unabhängig vom Beruf ganz konkret, ob Sie eine der 7 versicherten Grundfähigkeiten (z. B. Gehen, Stehen, Gebrauch der Hände, Sehen) verloren haben.
2. Wie viele Fähigkeiten müssen ausfallen, damit ich meine Rente bekomme?
Es genügt bereits der Verlust einer einzigen der 7 Grundfähigkeiten (Sinne: Sehen, Hören, Sprechen | Motorik: Gebrauch der Hände | Mobilität: Gehen, Treppensteigen, Stehen) für voraussichtlich mindestens 6 Monate.
3. Für wen eignet sich die Grundfähigkeitsversicherung besonders?
Für Handwerker, Bauarbeiter, Pflegekräfte, Erzieher, Gastronomen, Kraftfahrer, Hausfrauen/-männer, Kinder ab 3 Jahren sowie für alle Personen, denen eine klassische BU zu teuer ist.
4. Wird die Rente gekürzt, wenn ich in einem anderen Beruf weiterarbeite?
Nein! Selbst wenn Sie z. B. nicht mehr gehen können, aber im Homeoffice am PC weiterhin ein volles Gehalt verdienen, zahlt die Grundfähigkeitsversicherung Ihre vereinbarte Rente in voller Höhe weiter.
5. Leistet der Vertrag auch bei Pflegebedürftigkeit?
Ja, auch bei Eintritt von Pflegebedürftigkeit greift der Schutz und sichert Ihre finanzielle Selbstständigkeit.
6. Was bedeutet der „10-Tage-Leistungsservice“ der Württembergischen?
Da der Verlust einer Fähigkeit (z. B. nach Schlaganfall oder Handverletzung) ärztlich sehr klar messbar ist, garantiert die Württembergische nach Vorliegen der Unterlagen eine Entscheidung innerhalb von 10 Arbeitstagen.
7. Muss ein Verlust für immer (lebenslang) feststehen?
Nein, es reicht völlig aus, dass die Fähigkeit nach ärztlicher Prognose für voraussichtlich mindestens 6 Monate beeinträchtigt ist.
8. Sind die Gesundheitsfragen einfacher als bei einer BU?
Ja, in vielen Bereichen sind die Gesundheitsfragen zielgerichteter, was den Zugang oft auch dann ermöglicht, wenn eine klassische BU schwierig wäre.
9. Kann ich meine Rente später bei Heirat, Hauskauf oder Geburt erhöhen?
Ja, über die Nachversicherungsgarantie können Sie Ihre abgesicherte Rente bei wichtigen Lebensereignissen ohne erneute Gesundheitsprüfung aufstocken.
10. Ab welchem Alter können Kinder versichert werden?
Bereits ab dem vollendeten 3. Lebensjahr – inklusive der wertvollen Wechseloption in eine echte Berufsunfähigkeitsversicherung zum späteren Ausbildungs- oder Berufsstart.
11. Muss ich einen späteren Berufswechsel nachmelden?
Nein, Ihr Beitrag und Ihr Schutz bleiben auch bei einem Wechsel in eine gefährlichere Tätigkeit komplett unverändert.
12. Zahlt der Vertrag auch bei Krankheiten wie Krebs, MS oder Schlaganfall?
Ja! Sobald durch eine solche Erkrankung eine der 7 Grundfähigkeiten (z. B. Gehen, Stehen, Hände, Sprechen oder Sehen) für mindestens 6 Monate ausfällt, fließt die volle Rente.
13. Bis zu welchem Endalter sollte die Grundfähigkeitsversicherung laufen?
Genau wie bei der BU empfehlen wir immer die Absicherung bis zum regulären Rentenbeginn mit 67 Jahren.
14. Bin ich im Leistungsfall von der Beitragszahlung befreit?
Selbstverständlich. Sobald Sie Ihre Rente beziehen, zahlen Sie keinen Euro Beitrag mehr für den Vertrag.
15. Kann ich mir BU und Grundfähigkeit parallel ausrechnen lassen?
Ja, sehr gerne! Wir stellen Ihnen beide Varianten transparent gegenüber, damit Sie Preis und Leistung in Ruhe vergleichen können.
Angebot zur Grundfähigkeitsversicherung anfordern
Lassen Sie sich unverbindlich ausrechnen, wie günstig Sie Ihre 7 wichtigsten Fähigkeiten (oder Ihr Kind ab 3 Jahren) absichern können.
Warum Beamte niemals eine normale BU ohne echte DU-Klausel abschließen sollten
Viele Beamtenanwärter, Referendare und junge Beamte glauben, sie seien über ihren Dienstherrn ab dem ersten Tag rundum abgesichert. Das ist ein gefährlicher Irrtum:
- Beamte auf Widerruf (Anwärter/Referendare) & auf Probe: In den ersten 5 Dienstjahren (Wartezeit § 4 BeamtVG) haben Sie bei Krankheit oder Freizeitunfall 0 € Anspruch auf Ruhegehalt! Wer dienstunfähig wird, wird schlicht entlassen und landet auf Minimalniveau in der gesetzlichen Rentenversicherung.
- Beamte auf Lebenszeit: Nach 5 Jahren greift zwar das Mindestruhegehalt (ca. 1.800–1.950 € brutto abzgl. Steuern und vollem PKV-Beitrag), doch bis zum vollen Ruhegehalt klafft über Jahrzehnte eine Lücke von 800 € bis über 1.500 € netto jeden Monat!
- Das Risiko einer normalen BU: Der Dienstherr versetzt Sie per Amtsarzt in den Ruhestand, auch wenn Sie nach privater BU-Messlatte erst zu 30 % oder 40 % eingeschränkt sind. Eine normale BU ohne echte DU-Klausel verweigert dann die Zahlung!
Über 150 Jahre Erfahrung im Öffentlichen Dienst
Im Bereich der Beamtenversorgung kooperieren wir gezielt mit der DBV (Deutsche Beamtenversicherung) – dem ältesten und führenden Spezialversicherer für Beamte, Richter, Soldaten, Lehrer, Polizisten und Feuerwehrleute in Deutschland.
Echte DU-Klausel, Spezielle DU & das geniale 2-Phasen-Modell
Vollwertige („echte“) DU-Klausel
Wird ein Beamter wegen allgemeiner Dienstunfähigkeit in den Ruhestand versetzt oder entlassen (entscheidend für Beamte auf Widerruf & Probe!), zahlt die DBV die vereinbarte Rente ohne eigene medizinische Nachprüfung!
Spezielle DU-Klausel (Polizei, Feuerwehr, Justiz)
Für Vollzugsbeamte (Polizei, Bundespolizei, Zoll, Justizvollzug, Berufsfeuerwehr) sichert die DBV auch die spezielle Dienstunfähigkeit (z. B. Polizeidienstunfähigkeit) ab – inklusive Überbrückung bei Umschulung in den Innendienst.
DBV Dienstanfänger-Police (2-Phasen-Modell)
Phase 1 (Widerruf/Probe): Hohe DU-Rente zum kleinen Startbeitrag. Phase 2 (Lebenszeit): Sobald Ihr staatliches Ruhegehalt greift, sinkt die DU-Rente bedarfsgerecht und der Beitrag baut automatisch Ihre private Altersvorsorge auf!
Teildienstunfähigkeit („Begrenzte Dienstfähigkeit“)
Stuft der Dienstherr Ihre Arbeitszeit gesundheitsbedingt um mindestens 20 % herab, gleicht die DBV den entstehenden Besoldungsverlust anteilig mit der Teildienstunfähigkeits-Klausel aus.
Airbag für Ihre spätere Pension
Werden Sie in jungen Jahren dienstunfähig, fällt auch Ihre spätere Pension im Alter viel niedriger aus. Bei der DBV Dienstanfänger-Police übernimmt die DBV im DU-Fall die Beiträge für Ihre Altersvorsorge (inklusiver Dynamik bis 10 %)!
DU SmartFlex – Nachversicherung & Flexibilität
Erhöhungsgarantien bei Ernennung auf Probe, Ernennung auf Lebenszeit, Beförderung, Heirat oder Geburt – komplett ohne erneute Gesundheitsprüfung.
Warum die echte DU-Klausel für Beamte entscheidend ist
Entlassung vor Ablauf der 5-Jahres-Frist
Die Situation: Eine 26-jährige Studienreferendarin (Beamtin auf Widerruf) erkrankt im zweiten Ausbildungsjahr schwer an einer chronischen Stimmband- und Erschöpfungserkrankung. Der Amtsarzt stellt die Dienstunfähigkeit fest; sie wird aus dem Vorbereitungsdienst entlassen.
Die Lösung mit der DBV Dienstanfänger-Police: Vom Dienstherrn erhält sie 0 € Ruhegehalt. Weil ihre DBV-Police auch die Entlassung wegen Dienstunfähigkeit abdeckt, zahlt die DBV sofort die vereinbarten 1.600 € Monatsrente aus und übernimmt gleichzeitig den weiteren Aufbau ihrer Altersvorsorge!
Polizeidienstunfähig nach Knieverletzung
Die Situation: Ein 29-jähriger Polizeikommissar erleidet beim Sport eine komplizierte Knieverletzung. Er kann zwar noch am Schreibtisch sitzen (ist also zu weniger als 50 % allgemein berufsunfähig!), erfüllt aber die strengen körperlichen Anforderungen für den Polizeivollzugsdienst nicht mehr.
Die Lösung mit spezieller DU-Klausel: Eine normale BU würde hier keinen Cent zahlen, weil er noch bürotauglich ist. Dank der speziellen Polizeidienstunfähigkeits-Klausel der DBV erhält er bereits bei Feststellung der Polizeidienstunfähigkeit seine vereinbarte Rente!
Darauf achten wir bei Ihrer Beamten-Absicherung
Sind Sie Mitglied in einer Gewerkschaft oder einem Berufsverband (z. B. GdP, DPolG, GEW, Philologenverband, VBE, DBB, Komba)? Dann prüfen wir für Sie automatisch vergünstigte Rahmenvertragskonditionen bei der DBV!
Als Beamter auf Lebenszeit steigt Ihr Ruhegehalt mit jedem Dienstjahr langsam an. Wir berechnen für Sie exakt, wie hoch Ihr aktuelles fiktives Ruhegehalt ist und welche DU-Summe Ihre reale Lücke (inkl. PKV-Beitrag im Ruhestand!) punktgenau schließt.
15 wichtige Fragen zur Dienstunfähigkeitsversicherung (DBV)
1. Was ist der Unterschied zwischen einer echten und einer unechten DU-Klausel?
Bei einer echten DU-Klausel (wie bei der DBV) reicht die Verfügung des Dienstherrn (Versetzung in den Ruhestand oder Entlassung wegen Dienstunfähigkeit) als alleiniger Leistungsnachweis aus. Bei einer unechten Klausel behält sich der Versicherer eine eigene medizinische Nachprüfung vor.
2. Warum müssen auch „Entlassungen“ in der DU-Klausel stehen?
Weil Beamte auf Widerruf (Anwärter/Referendare) und Beamte auf Probe bei Dienstunfähigkeit rechtlich nicht in den Ruhestand versetzt, sondern entlassen werden! Fehlt das Wort „Entlassung“ in der Klausel, geht der Dienstanfänger leer aus.
3. Wann hat ein Beamter Anspruch auf staatliches Ruhegehalt?
In der Regel erst nach einer Wartezeit von 5 ruhegehaltfähigen Dienstjahren UND der Ernennung zum Beamten auf Lebenszeit (Ausnahme: reiner Dienstunfall).
4. Wie funktioniert die DBV Dienstanfänger-Police (2-Phasen-Modell)?
In Phase 1 (Widerruf/Probe) sichert sie eine hohe DU-Rente zum günstigen Beitrag ab. Nach der Verbeamtung auf Lebenszeit (Phase 2) reduziert sich die DU-Rente automatisch passend zu Ihrem nun vorhandenen staatlichen Ruhegehalt, und der freiwerdende Beitragsteil fließt direkt in den Aufbau Ihrer privaten Altersvorsorge.
5. Kann ich eine DU-Versicherung auch isoliert (ohne Altersvorsorge) abschließen?
Ja, selbstverständich! Über die selbstständige Dienstunfähigkeitsversicherung (SBU mit DU-Klausel) der DBV können Sie das reine DU-Risiko auch komplett separat absichern.
6. Was bedeutet „Spezielle Dienstunfähigkeit“ bei Polizei, Feuerwehr & Justiz?
Vollzugsbeamte unterliegen strengeren gesundheitlichen Maßstäben (z. B. Außendienst-, Schicht- und Schießfähigkeit). Die spezielle DU-Klausel leistet bereits, wenn Sie polizeidienstunfähig bzw. feuerwehrdienstunfähig geschrieben werden.
7. Was ist Teildienstunfähigkeit („begrenzte Dienstfähigkeit“)?
Nach dem Grundsatz „Weiterverwendung vor Versorgung“ setzen Dienstherren Beamte oft in verkürzter Dienstzeit (z. B. 70 %) weiter ein. Die optionale Teildienstunfähigkeits-Klausel der DBV zahlt dann anteilig Rente, um Ihre Besoldungskürzung aufzufangen.
8. Wie hoch ist das Mindestruhegehalt bei Beamten auf Lebenszeit?
Das amtsunabhängige Mindestruhegehalt liegt je nach Bundesland/Bund meist bei rund 1.800 € bis 1.950 € brutto. Davon gehen noch Lohnsteuer und Ihr privater Krankenversicherungsbeitrag ab.
9. Was passiert mit meiner DU-Versicherung, wenn ich als Lehrer in die freie Wirtschaft wechsle?
Ihr Vertrag schützt Sie nahtlos weiter! Da jede DU-Versicherung der DBV gleichzeitig vollständige BU-Bedingungen enthält, greift in der freien Wirtschaft automatisch der volle Berufsunfähigkeitsschutz.
10. Ab wann sollte ich als Lehramtsstudent oder Polizeianwärter starten?
Am besten bereits im Studium oder unmittelbar zum Start des Referendariats / Anwärterdienstes, solange Sie gesund sind und die Einstiegsbeiträge besonders niedrig liegen.
11. Welche Rolle spielt die Heilfürsorge bei Polizisten und Soldaten im DU-Fall?
Fällt bei Dienstunfähigkeit die freie Heilfürsorge weg, müssen Sie sich plötzlich selbst (meist über Beihilfe + PKV) krankenversichern. Diese zusätzlichen Kosten von ca. 250–350 € monatlich berücksichtigen wir direkt bei Ihrer DU-Rentenhöhe.
12. Gibt es bei der DBV auch den „Gelben-Schein“-Schutz (AU-Klausel)?
Ja, auch bei der DBV kann eine Arbeitsunfähigkeits-Klausel eingeschlossen werden, die bereits ab 6 Monaten Krankschreibung leistet.
13. Kann ich die DU-Rente bei Beförderung ohne Gesundheitsprüfung anpassen?
Ja, bei wichtigen Karriereschritten (Verbeamtung auf Probe/Lebenszeit, Besoldungserhöhung) sowie privaten Ereignissen greift die Nachversicherungsgarantie ohne erneute Risikoprüfung.
14. Bietet SEITH auch eine anonyme Voranfrage bei der DBV an?
Ja! Gerade weil viele Beamtenanwärter gleichzeitig ihre PKV-Aufnahme planen, prüfen wir Vorerkrankungen vorab streng anonymisiert für Sie.
15. Bekomme ich bei euch DU-Schutz und Beihilfe-PKV aus einer Hand?
Ja! Wir stimmen Ihre Dienstunfähigkeitsversicherung, Ihre DBV-Beihilfe-PKV (bzw. Anwartschaft) und Ihre Diensthaftpflicht optimal aufeinander ab.
DBV Dienstunfähigkeits- & Dienstanfänger-Berechnung anfordern
Maßgeschneidert für Beamtenanwärter, Referendare, Beamte auf Probe und Beamte auf Lebenszeit.
Sie möchten wissen, wie Krankengeld, BU/DU und Rente exakt zusammenspielen?
In unserer ganzheitlichen Beratung erstellen wir für Sie Ihren persönlichen 5-Säulen-Vorsorgecheck. So sehen Sie auf einem einzigen Blatt, was Ihnen gesetzlich zusteht, was vorhandene Verträge leisten und wie wir Ihr Konzept ohne Deckungslücken abrunden.